З 18 вересня 2026 року облікова ставка Національного банку України становить 16% річних. Правління НБУ підвищило її на 0,5 відсоткового пункту — з попередніх 15,5%. Однак для клієнта банку ця цифра не означає, що депозит сьогодні автоматично стане прибутковішим на 0,5 п.п., а кредит — настільки ж дорожчим, повідомляє jerelo.com.ua.
Облікова ставка — це передусім орієнтир вартості грошей у фінансовій системі. До ставок, які люди бачать у банківських застосунках, її вплив доходить через кілька проміжних ланок.
У рішенні про підвищення ставки до 16% НБУ пояснив крок стійким фундаментальним ціновим тиском, наслідками шоків пропозиції та посиленням середньострокових інфляційних ризиків.
Що саме змінив НБУ 18 вересня
Ще з 31 липня облікова ставка становила 15,5%. Тепер вона збільшена до 16%. Регулятор одночасно намагається зберегти привабливість гривневих заощаджень і стримувати інфляційний тиск.
За даними НБУ, у серпні 2026 року споживча інфляція пришвидшилася до 8,1% у річному вимірі та виявилася дещо вищою за траєкторію попереднього прогнозу. Серед чинників регулятор називає, зокрема, дорожче пальне, зростання окремих тарифів та виробничих витрат бізнесу. Детальніше попередні оцінки НБУ наведені в Інфляційному звіті за липень 2026 року.
«Такий крок не матиме відчутного стримуючого впливу на кредитування», — зазначає НБУ у рішенні щодо облікової ставки.
Тобто підвищення до 16% не слід читати як сигнал про одномоментне різке подорожчання всіх банківських продуктів.
Чому ставка НБУ і ставка у вашому банку — не одне й те саме
Облікова ставка впливає насамперед на короткострокову вартість грошей у банківській системі. Національний банк через власні операції задає орієнтир для грошового ринку, а вже зміни на цьому ринку поступово можуть передаватися на депозити та кредити.
Сам НБУ у поясненні інструментів монетарної політики наголошує: ставки за кредитами та депозитами населення формуються не лише під впливом облікової ставки.
Депозити після підвищення ставки: де можуть з’явитися зміни
Для вкладників підвищення облікової ставки потенційно цікавіше не тим, що вже сталося 18 вересня, а тим, як банки змінюватимуть нові депозитні пропозиції.
Цей процес фактично почався ще раніше. НБУ повідомляє, що після липневого посилення процентної політики частина банків, переважно невеликих, уже почала підвищувати ставки. Це допомагало підтримувати попит на гривневі депозити та інші гривневі інструменти.
Тому корисніше стежити не за цифрою «16%» на сайті НБУ, а за тим, чи починають банки конкурувати за ваші гроші реальними новими умовами.
Якщо планується відкриття депозиту найближчим часом, варто порівнювати:
- ставки за новими вкладами, а не старі рекламні сторінки банків;
- дохідність на різні строки — наприклад, три, шість або дванадцять місяців;
- можливість дострокового повернення коштів і наслідки такого рішення;
- умови виплати відсотків — щомісяця, наприкінці строку або з капіталізацією;
- мінімальну суму, необхідну для отримання рекламованої ставки.
Інша поширена помилка — достроково закривати вже відкритий вклад лише тому, що НБУ підняв ставку. Спершу треба порахувати втрату на достроковому розірванні та порівняти її з потенційним додатковим доходом за новим депозитом. Іноді різниця у ставках просто не компенсує втрат.
Що буде з уже оформленими кредитами
Тут важливо починати не з новин НБУ, а з кредитного договору. Процентна ставка за кредитом може бути фіксованою або змінюваною.
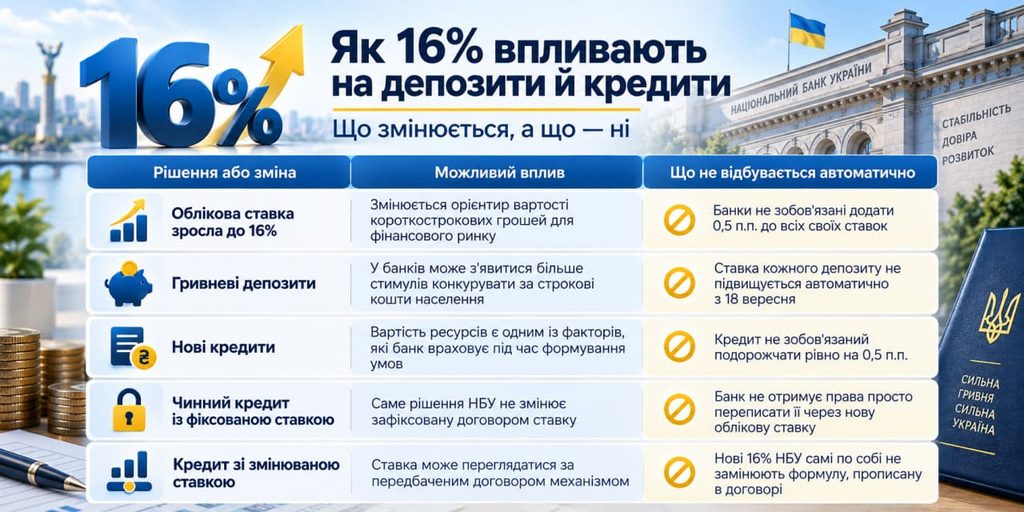
Для фіксованої ставки правила досить чіткі. Стаття 1056-1 Цивільного кодексу України передбачає, що встановлений договором розмір фіксованої процентної ставки не може бути збільшений кредитодавцем в односторонньому порядку.
Підвищення облікової ставки НБУ до 16% саме по собі не переписує умови вже укладеного кредитного договору.
Інакша ситуація можлива зі змінюваною ставкою. Для неї порядок розрахунку має бути визначений у договорі — з відповідним індексом, формулою та правилами перегляду.
Тому власнику чинного кредиту варто знайти в договорі три речі:
- тип процентної ставки — фіксована чи змінювана;
- формулу її розрахунку, якщо ставка змінювана;
- періодичність та порядок перегляду.
Якщо ставка фіксована, сама новина про 16% не є причиною очікувати нового щомісячного платежу.
А нові кредити стануть дорожчими?
Такий сценарій можливий для окремих продуктів, але прямої формули тут немає. Вартість нового кредиту залежить від значно більшої кількості змінних: ризику неповернення, строку, застави, конкуренції між банками, вартості залучених коштів, конкретного продукту та профілю позичальника.
НБУ прямо зазначає, що середньо- та довгострокові ставки банків залежать не тільки від короткострокової вартості грошей, а й від попиту на кредити, пропозиції ресурсів, інфляційних очікувань та інших характеристик фінансової системи. Детально цей механізм регулятор описує у матеріалі про вплив облікової ставки на економіку.
Є й показовий момент: попри підвищення ставки, сам Національний банк наразі не очікує від цього рішення відчутного стримування кредитування.
Тобто для людини, яка зараз обирає кредит, практичніше порівняти реальну річну процентну ставку та повну вартість пропозицій кількох банків, ніж намагатися самостійно додати 0,5% до старої реклами.
Чого не варто висновувати з нової ставки
Облікова ставка — важливий показник, але вона не працює як перемикач, після якого всі фінансові показники змінюються на однакову величину.
- 16% не означає депозит під 16%. Банки самостійно формують свої пропозиції.
- 16% не означає кредит під 16%. Роздрібне кредитування має власну структуру вартості та ризиків.
- +0,5 п.п. не означає автоматичні +0,5 п.п. для клієнта. Передача рішення НБУ на банківські продукти може бути неповною і відбуватися із затримкою.
- Рішення не дозволяє прогнозувати курс за простою формулою. Процентна політика є лише одним із каналів, що впливають на валютний ринок поряд із попитом і пропозицією валюти, міжнародним фінансуванням, імпортом, експортом та діями самого НБУ.
Що варто зробити клієнту банку після 18 вересня
Власнику звичайної картки нічого терміново робити не потрібно. Позичальнику з фіксованою ставкою варто керуватися договором, а не заголовками про рішення НБУ. Тим, хто лише збирається взяти кредит, має сенс повторно перевірити актуальні банківські умови перед підписанням договору.
Найцікавіша ситуація — для тих, хто зараз обирає гривневий депозит. Якщо банки активніше конкуруватимуть за строкові кошти населення, пропозиції можуть поступово змінюватися. Але оцінювати потрібно конкретний депозит, його строк та правила дострокового повернення, а не одну цифру облікової ставки.
Отже, головна зміна 18 вересня відбулася на рівні монетарної політики НБУ. Для депозитів і кредитів це створює нові умови, але не встановлює нові роздрібні ставки замість банків.
На тлі змін у фінансовій політиці варто також звернути увагу, як змінюються ціни на продукти, зокрема чому морква дешевшає вже шостий тиждень.